Chuyên đề
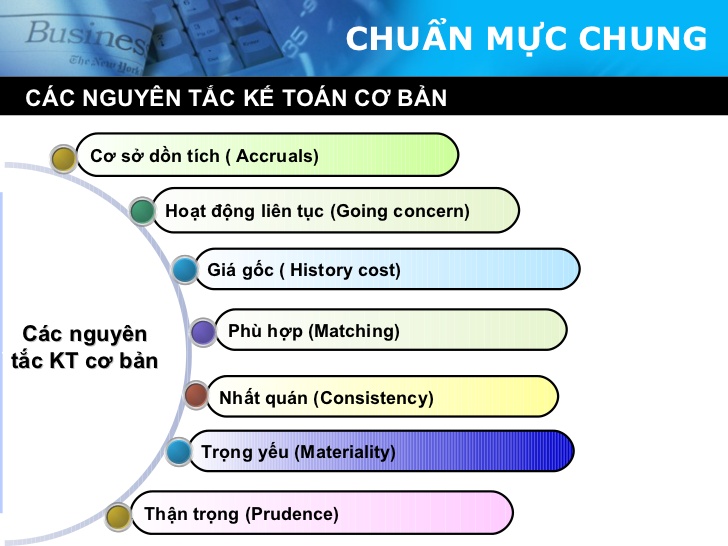
QUY ĐỊNH CHUNG Mục đích của chuẩn mực này là quy định và hướng dẫn các nguyên tắc và yêu cầu kế toán cơ bản, các yếu tố và ghi nhận các yếu tố của báo cáo tài chính của doanh nghiệp, nhằm: a/ Làm cơ sở xây dựng và hoàn thiện các chuẩn…
Nguyên tắc kế toán a) Tài khoản này dùng để phản ánh tình hình mua, bán và thanh toán các loại chứng khoán theo quy định của pháp luật nắm giữ vì mục đích kinh doanh (kể cả chứng khoán có thời gian đáo hạn trên 12 tháng mua vào, bán ra để kiếm lời)….
Nguyên tắc kế toán a) Tài khoản này dùng để phản ánh các giao dịch mua bán lại trái phiếu Chính phủ phát sinh trong kỳ. Tài khoản này chỉ ghi nhận giá trị của hợp đồng mua bán lại trái phiếu Chính phủ, không ghi nhận khoản coupon mà bên mua nhận hộ bên…
Nguyên tắc kế toán Tài khoản này dùng để phản ánh các khoản phải trả và tình hình thanh toán các khoản phải trả cho người lao động của doanh nghiệp về tiền lương, tiền công, tiền thưởng, bảo hiểm xã hội và các khoản phải trả khác thuộc về thu nhập của người lao…
VAS 02.2001 Hàng tồn kho QUY ĐỊNH CHUNG Mục đích của chuẩn mực này là quy định và hướng dẫn các nguyên tắc và phương pháp kế toán hàng tồn kho, gồm: Xác định giá trị và kế toán hàng tồn kho vào chi phí; Ghi giảm giá trị hàng tồn kho cho phù hợp với…
Nguyên tắc kế toán a) Tài khoản này dùng để phản ánh số hiện có và tình hình biến động tăng, giảm của các khoản đầu tư nắm giữ đến ngày đáo hạn (ngoài các khoản chứng khoán kinh doanh) như: Các khoản tiền gửi ngân hàng có kỳ hạn (bao gồm cả các loại…
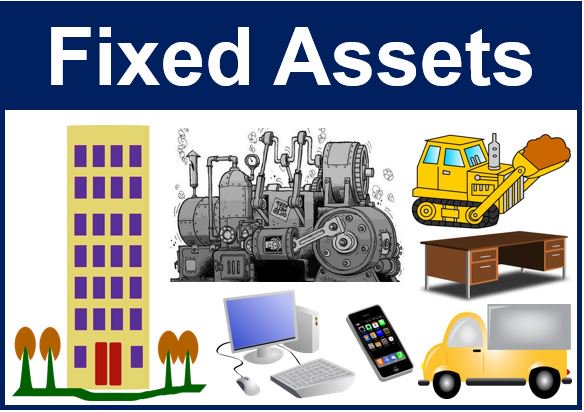
Nguyên tắc kế toán a) Tài khoản này dùng để phản ánh giá trị hiện có và tình hình biến động tăng, giảm toàn bộ tài sản cố định hữu hình của doanh nghiệp theo nguyên giá. b) Tài sản cố định hữu hình là những tài sản có hình thái vật chất do doanh…
Nguyên tắc kế toán a) Tài khoản này dùng để phản ánh các khoản phải trả cho hàng hóa, dịch vụ đã nhận được từ người bán hoặc đã cung cấp cho người mua trong kỳ báo cáo nhưng thực tế chưa chi trả do chưa có hóa đơn hoặc chưa đủ hồ sơ, tài…
VAS 03.2001 TSCD hữu hình QUY ĐỊNH CHUNG Mục đích của chuẩn mực này là quy định và hướng dẫn các nguyên tắc và phương pháp kế toán đối với tài sản cố định (TSCĐ) hữu hình, gồm: Tiêu chuẩn TSCĐ hữu hình, thời điểm ghi nhận, xác định giá trị ban đầu, chi phí…
Nguyên tắc kế toán các khoản phải thu a) Tài khoản này dùng để phản ánh các khoản nợ phải thu và tình hình thanh toán các khoản nợ phải thu của doanh nghiệp với khách hàng về tiền bán sản phẩm, hàng hóa, BĐS đầu tư, TSCĐ, các khoản đầu tư tài chính, cung…
